你开水果店这些年,生意还不错。
但你有没有想过——你能活下来,不是因为你会挑水果,是因为超市当年不要这门生意。
这句话不好听。但它是这个行业最底层的真相:几万家水果店,全部建在同一个前提上——超市的水果,不值得买。而这个前提,从今年开始,正在被推翻。
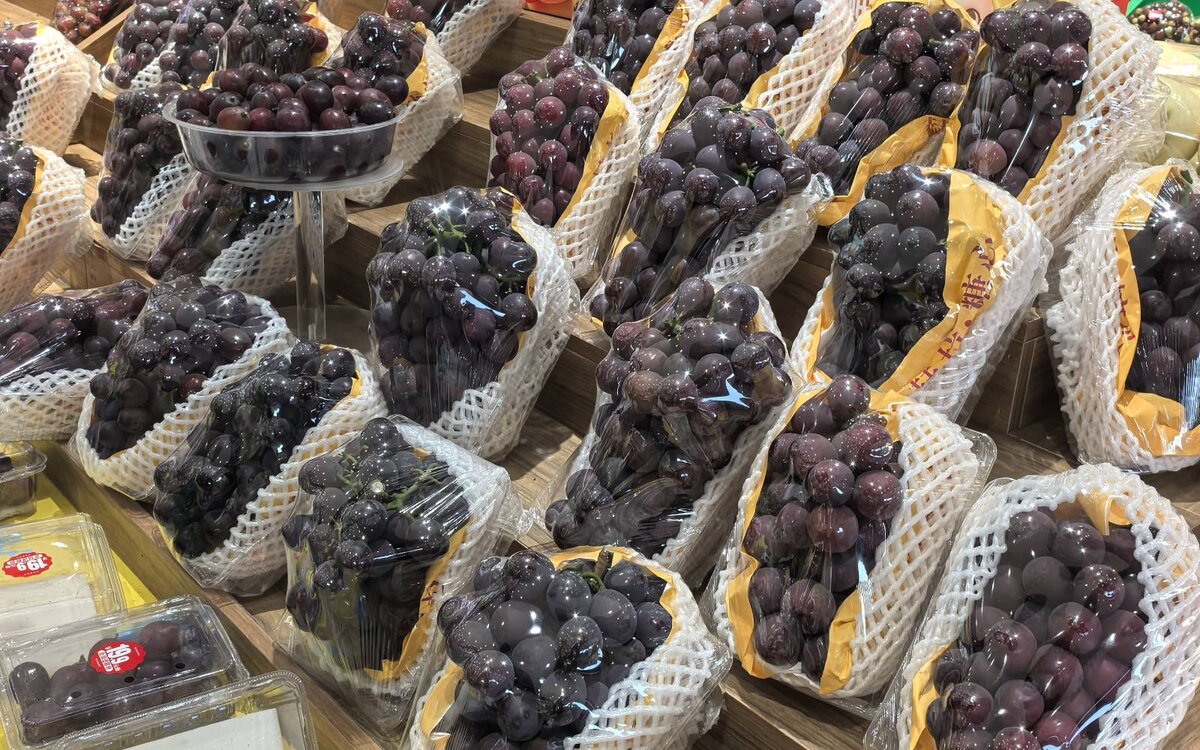
你在超市拿起一盒葡萄。
塑料盒封着保鲜膜,标签上写着“阳光玫瑰”,价格不算离谱。你翻过来看底部——有几颗已经发软。你捏了捏,闻了闻,其实什么也闻不出来。
然后你把它放回去了。
不是因为贵。是因为你不确定。
这个动作,中国人每天在超市里重复几百万次。我们太熟悉了,熟悉到不会去想一个问题:为什么在超市买水果,从来不是一件让人放心的事?
一个被忽略的事实:水果连锁的存在,本身就是证据
如果超市的水果足够好,专门的水果连锁店不会存在。
因为超市有天然优势:客流、位置、一站式、更低的获客成本。一个品类如果超市能做好,专业店很难在它旁边活下来——你看看现在还有几家专门的“粮油店”“调味品店”?
但水果店活下来了,而且活得很大。百果园 2001 年成立于深圳,后来做到“中国水果连锁零售第一股”,2023 年在港交所上市,门店峰值 6093 家。
这个行业的全部合理性,就建立在
“超市的水果不值得信任”之上。
这不是我的判断。这是一位零售从业者在讲行业价值链时说的原话:
“在过去货架出租的时代,大家对生鲜是不看重的,就导致有大量的水果需求的消费者不在超市买水果,因为超市的水果不值得信任。所以越来越多的消费者就开始去连锁水果店。”
所以第一个结论是:不是“超市水果偶然不好”,是它曾经被系统性地放弃了。
问题是:为什么?
先看一个数字:50%—70%
2013 年 10 月,央视《经济半小时》做了一期关于超市进场费的调查。受访者是首都经济贸易大学教授陈立平——他长期研究“中国大型超市入场费制度的演化与规制”。
他在节目里说了一个数字:
“从供应商获取的利润来源
至少是 50% 以上,有些公司甚至高达 70%。”
—— 陈立平,央视《经济半小时》,2013.10.29
同一次采访里,他给了对照:
“发达国家现代零售业的利润,绝大多数都是来源于自身经营,赚取产品的购销差价。对供货商收取的促销服务费用占利润的比例很低,一般都不到百分之十。”
这组对比是整篇文章的钥匙。它说的不是“中国超市贪心”——那太浅了。它说的是:
中国超市的主要利润,不是“卖东西”赚的,是“让别人在自己这里卖东西”赚的。
用行业里的说法,这叫“后台收费”;通俗一点,叫“收租”。
收租和卖货,是两种完全不同的生意。
注意最后一行——这两种生意,需要的能力是相反的。
收租的人,不需要会挑水果
这套模式不是中国发明的。
它起源于欧洲的“通道费”——供应商为了让商品上架,付给超市的促销费、货架费、条码费。1990 年代,家乐福把这套“收通道费 + 占压货款”的做法带进中国,随后本土零售企业全面效仿。
为什么效仿得这么彻底?因为对零售商来说,它太划算了:
- 商品还没卖,钱已经收了;
- 账期还能占压供应商的货款,等于一笔免费的资金池;
- 不用自己判断“什么好卖”——卖不动是供应商的事。
于是发生了一件几乎必然的事。
陈立平在讲座里总结这套模式的后果,列了三条,第一条最致命:
本土企业的单纯模仿,导致“收益低下、商品经营能力丧失及严重的店铺同质化”。
“商品经营能力丧失”——这六个字,值得停一下。
它不是“能力差”,是能力消失了。
因为能力是用进废退的。一家超市如果二十年不需要判断“这批果子好不好”,它的采购团队就会长成另一种样子:
能力不是被谁夺走的,
是被“更划算的事”替代掉的。
(这是我的推断,不是哪位专家的原话)
更狠的一层:就算想做好,也不划算
到这里,很多人会想:那为什么超市不“顺便”把水果做好一点?
因为这个“顺便”,在财务上极不划算。
水果是超市里最难做的品类之一,难在三个地方:
这三条,恰好是“收租型零售商”最不需要的三样能力。
于是出现一个很冷静的结论:
对一家靠收租赚钱的超市来说,
水果是“最不应该自营”的品类。
而且这个选择在账面上是“对”的:
所以不是“超市不想把水果做好”,是“做好水果”这件事,在这套算法里排不上号。
一个对照:为什么日本没变成这样
这里必须补一个对照,否则会得出一个错误的结论——以为“引入家乐福模式 = 一定变成中国这样”。
并不是。
陈立平在同一次采访里讲了日本的经历:
“日本零售业在发展过程中,也曾出现过零售商滥用优势地位、大幅向供应商收取费用的情况。1991 年,随着大卖场的出现,大规模滥用优势问题几乎扩展到所有业态。”
“日本中间多次制订法规,对大型零售业滥用优势地位行为进行明确定义。对违反法律的行为由公平交易委员会仲裁,进行严厉处罚。”
“日本从 2010 年修改了大型零售商滥用优势地位的法律以后……罚款额几乎都是按人民币以亿来计算。”
中国呢?规则其实也有,而且写得不含糊。
2006 年,商务部等五部委出台《零售商供应商公平交易管理办法》。原文第二十三条:
“零售商或者供应商违反本办法规定的,法律法规有规定的,从其规定;没有规定的,责令改正;有违法所得的,可处违法所得三倍以下罚款,但最高不超过三万元;没有违法所得的,可处一万元以下罚款;并可向社会公告。”
同一条例第十四条,连账期都规定了:
“零售商与供应商应按商品的属性在合同中明确约定货款支付的期限,但约定的支付期限最长不超过收货后 60 天。”
所以问题不是“没法可依”,是“有法,但上限太低”。
三万元——对一家一年收几百万通道费的门店,这个上限意味着什么,不用解释。
于是结果是:收费没有消失,只是改了名字——“促销服务费”“节庆费”“条码费”“堆头费”。
同一个商业模式,在不同的约束条件下,
会长成完全不同的样子。
有硬约束的地方,它被压成“配角”;约束软的地方,它长成了“主业”。(此为推论)
转折点:电商把标品打没了,生鲜成了“必须做好”
如果这套模式这么稳,为什么现在又开始改了?
因为它的地基被抽走了。
收租模式有一个隐含前提:渠道是稀缺的。供应商想卖货,只有有限的货架可上——所以货架值钱,所以能收租。
电商把这个前提打掉了。
日化、包装食品、纸品、饮料——这些标准化的品类,线上价格透明、比价容易、快递成本低。超市在这些品类上的“货架价值”迅速归零。
于是超市被迫面对一个残酷的算术:
日化、包装食品
水果、蔬菜、肉
生鲜从“可有可无的引流品”,变成了“必须做好的品类”。
注意这里的因果:不是超市突然觉醒了,是它没得选了。
这里要说清一件事——很多人以为“商超水果这两年反超了水果连锁”,但数据不支持这个判断。
先看一组同口径的渠道份额(前瞻产业研究院,2025 年):
| 渠道 | 2016 年 | 2025 年 |
|---|---|---|
| 农贸市场 | 41.8% | 19.0% |
| 现代零售(商超/大卖场) | 约 28% | 34.5% |
| 水果专营连锁 | 10.8% | 19.5% |
| 电商 | 2.0% | 17.0% |
数据来源:前瞻产业研究院《2026 年中国水果连锁零售产业全景图谱》(2025 年数据)
农贸市场让出了 22.8 个百分点。商超吃下一部分,水果连锁吃下一部分,电商吃下一部分。
注意:水果连锁的份额涨了 8.7 个点,比商超的 6.5 个点还快。
那为什么大家都觉得“水果店不行了”?因为头部在收缩:百果园 2025 年营收 81.74 亿元,同比下滑 20.4%,一年缩减 656 家加盟店。
渠道在扩张,龙头在下滑——
说明的不是“这个行业不行了”,
是“这个行业在洗牌”。
而洗牌的规则变了:
过去,水果店靠“超市不会卖水果”活着;
现在,超市也开始卖了——永辉取消入场费、盒马和山姆做自有品牌、加工仓把水果变成标品。
护城河没有消失,但它从“对手不会”,变成了“我得比对手做得好”。
她带回来的,不是水果,是一套系统
前几天我在一家超市的水果区站了很久。不是看价格,是看它到底做了哪些事。
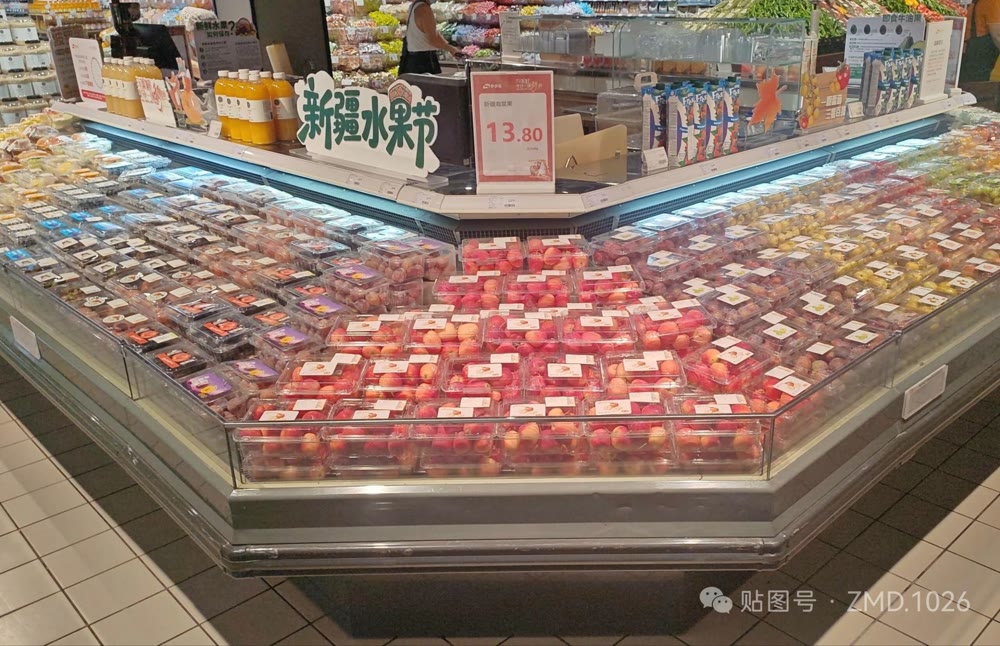
预包装、满陈列、主题堆头、鲜榨果汁。(图源:公开网络素材)
看完我明白了:它做的不是“进点水果来卖”,是搭了一整套系统。
把货架上的东西一件一件拆开,是六层:
| 你在货架上看到的 | 背后是什么能力 |
|---|---|
| 全部预包装、统一规格、统一标签 | 标品化——可打条码、可追溯、可统一定价、可自助结算 |
| “食安快检 · 放心看得见”,还带二维码 | 把“安全”变成可查的,不是靠店员说 |
| “葡提丰收节”牌上标着产地和档期(3—6 月茉莉香、2—5 月云南红提) | 把“应季、产地”变成可读的信息 |
| “新疆水果节”主题堆头 + 醒目价格牌 | 制造“逛”的理由,把水果做成一场活动 |
| 鲜榨果汁、现切区 | 提客单、提毛利——把水果变成加工品 |
| 堆量、满陈列、四面可见的岛柜 | 用“量”制造新鲜感和丰盛感 |
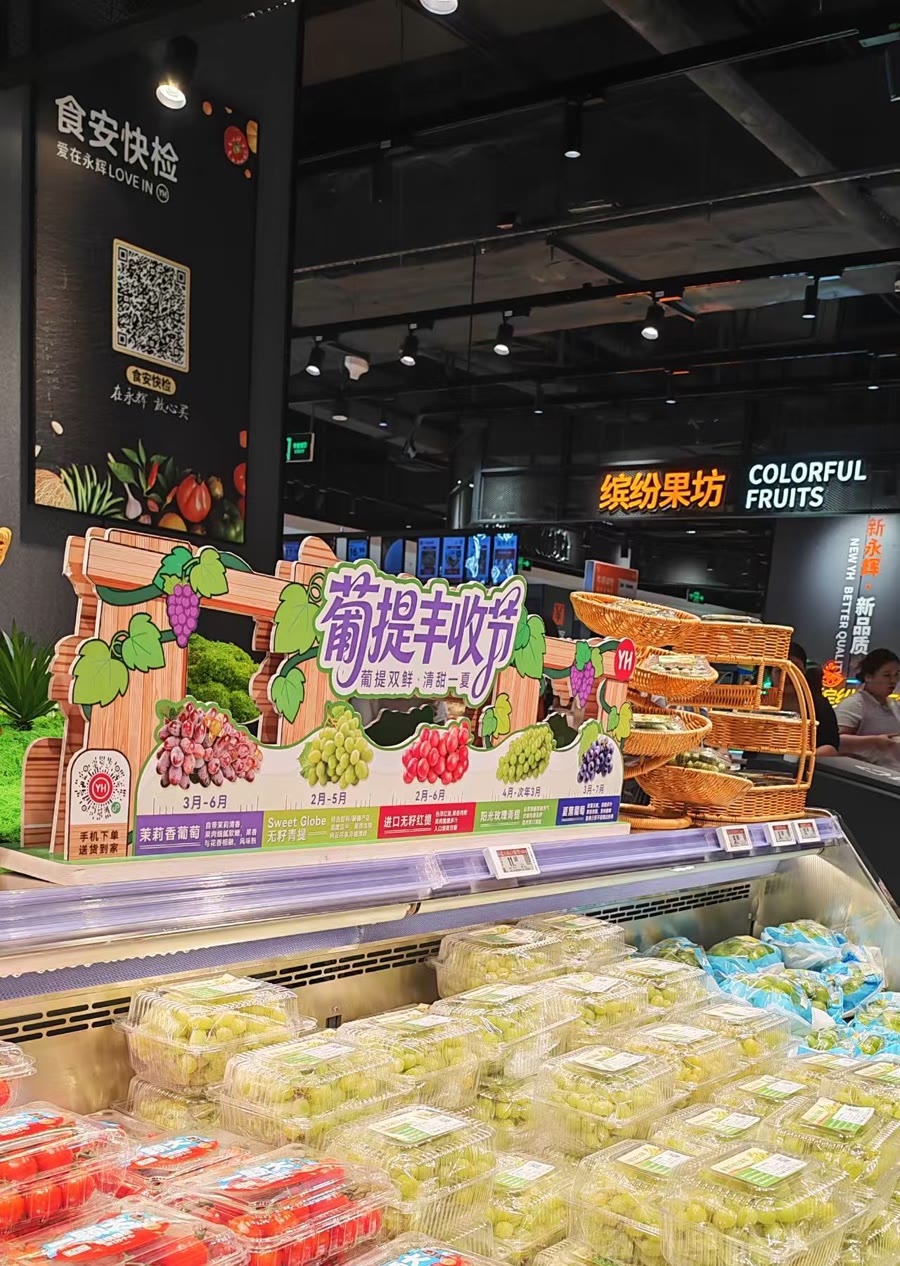
顾客要判断的两件事,都被做成了标签。
六层,一层都不缺。
所以准确的说法不是“超市也开始卖水果了”——是超市已经把水果当成一个工业品在运营。
这一节最想留下的一句
顾客从来不想挑水果。
他只想吃到好的。挑,是被迫的。
想清楚这句话,上面那六层就都通了——每一层,都在替顾客省掉一个动作:
| 顾客原本要自己做的 | 超市用什么接走了 |
|---|---|
| 判断新不新鲜 | 预包装 + 冷链 + 满陈列的“量感” |
| 判断安不安全 | 食安快检 + 二维码 |
| 判断是不是应季 | 产地 / 档期标签 |
| 一粒粒挑、一盒盒比 | 统一规格,闭眼拿 |
| 算划不划算 | 标品定价 + 醒目价格牌 |
| 决定今天吃什么 | 主题节 |
而很多水果店今天还在做的事,是把水果散着摆出来,让顾客自己挑。
过去这是服务——我给你挑的权利。现在这正在变成负担——你把最麻烦的一步留给了我。
所以对连锁水果店来说,真正的威胁不是“超市的水果更好吃了”。
是“超市的水果,已经不难吃了”。
代价:改,要亏一百亿;不改,会消失
先看不改的下场。
家乐福,正是当年把这套模式带进中国的那一家:
数据来源:人民网上海频道 2026-01-11;中国经济网 2026-01-09
再往后:2025 年 8 月品牌切割时,家乐福中国全国仅剩 3 家店;2026 年 6 月,苏宁以 200 万元转让其 100% 股权——而 2019 年,苏宁买下它 80% 股份花了 48 亿元。带来这套模式的人,最后死于这套模式。
再看改的代价。
永辉是动作最坚决的一家。它在 2025 年三季报里写得很直接:
“通过推动‘裸价直采’,摒弃中间商的层层加价,取消后台费、条码费、进场费等传统渠道成本,逐步与核心供应商建立起阳光、健康的零供关系。”
—— 永辉超市官网,2025 年三季报
2026 年熟食供应商大会上,它又把这件事说成了“三大伙伴新政”:全面取消渠道费用、绝不拖欠货款、严禁恶意垄断。
代价有多大?
数据来源:中国新闻周刊 2026-01-27
而且还有一个更麻烦的问题:
“调改后的永辉超市,产品价格全面上涨,
不少消费者吐槽其越改越贵。”
—— 中国新闻周刊 2026-01-27(媒体观察,非统计数据)
这句话点破了整件事最难的环节:取消入场费之后,价格必须靠“商品本身”来支撑。而在商品力还没建起来之前,涨价就是必然的——消费者立刻能感觉到。
这就是“深水区”的真实含义:不是不知道方向,是转型期的空档没人替你扛。
顺带一个数据,说明这个行业有多薄:中国超市行业平均净利率仅 1%—3%,胖东来约 5%,已属行业较高水平(中国新闻周刊,引自于东来公开表述)。净利率 1%—3% 意味着:任何一次“改变”,都可能是生死问题。
所以,“好吃”到底是谁的责任
把前面几节连起来,会得到一个很干净的结论。
“水果好不好吃”这件事,本质上取决于一个问题:谁在为品质签字?
供应商为成本负责,不为品质负责——因为它的利润来自“进价与费用的差”,不来自“顾客下一次还买”
卖不动就是自己亏,于是“好吃”第一次变成一个必须完成的指标
所以“好吃”不是技术问题,是责任归属问题。
这也解释了一个长期困惑:为什么中国超市的采购员看起来“不专业”?
不是人不行,
是这个岗位从来不需要那个专业。
这件事对做品牌的人意味着什么
以下为推论,不是数据结论。
如果你是一个做产品的人(比如我们做葡萄),这场转型对你有四条直接影响。
① 渠道的评价标准,正在从“你付得起多少”变成“你卖不卖得动”。
过去进店靠预算,现在进店靠动销。对真正有差异化的产品,这是第一次“按价值被采购”的机会。
② “裸价直采”意味着价格必须经得起裸奔。
没有后台费用空间可藏了。你的供货价必须真实,你的价值必须当场说得清——因为采购只会问一句:“这个价,我卖不卖得动?”
③ 自营比例上升,“货架位”在减少,“供应链位”在增加。
这意味着:要么成为它供应链的一部分(稳定、标准、可预期),要么被替换。
④ 最重要的一条:这是一次重新洗牌。
入场费时代,赢家是“付得起费用的”;裸价时代,赢家是“真正做得好的”。
但有个前提——你得能把“好”证明出来。不是“我们家特别甜”,是测糖数值、采摘日期、分级标准。
因为当渠道开始“自己卖货”,它需要的不是故事,是能写进验收单的东西。
那水果店还剩什么可守
以下为推论,不是数据结论。
超市要的是“不出错”。它必须求全、必须稳定、必须让每个人都买得到。
水果店拼不过这个。所以只剩一条路——做到“值得专门跑一趟”。
这句话反过来读更清楚:如果水果店也只做到“不出错”,它就没有存在理由。顾客为什么不顺手在超市买?
能守的,只有超市做不到的四件事:
| 超市做不到 | 为什么 |
|---|---|
| 极致单品 | 超市必须求全(上千个 SKU),水果店可以只做最好的三个 |
| 即时加工 | 现切现榨,比提前几小时做好的预包装更新鲜 |
| 试吃 | 超市不敢让人敞开尝,水果店可以——“尝一口”比“降一价”有用 |
| 关系 | 熟客、预订、团购——超市没有“人” |
超市赢在“系统”。
水果店只能赢在“人”和“这一口”。
而“这一口”得真的好到——顾客愿意为它多走两百米,并且不介意贵一点。
这很难。但这是唯一还站着的地方。
回到开头那盒葡萄。
你把它放回去,不是因为你挑剔,也不是因为超市不努力。
是因为在过去三十年里,没有一个环节真正为“它好不好吃”签过字:
- 供应商签的是“进场协议”;
- 超市签的是“收费清单”;
- 只有你,站在货架前,用一次“放回去”,替所有人做了这个判断。
这件事正在改变。改得很慢、很贵,有人已经亏了一百亿。
但方向是清楚的:
当一个行业开始为“好吃”签字,
它才真正开始卖东西,
而不是租东西。
本文所有数据均标注来源;推论均已注明。以下为一手资料,可直接核对原文。
| 数据 / 观点 | 出处 | 性质 |
|---|---|---|
| 中国零售商利润“50% 以上来自供应商,有些高达 70%”;发达国家“不到 10%”;沃尔玛、家乐福在本国“几乎不可能靠入场费盈利”;日本 2010 年修法后“罚款以亿计” | 陈立平(首都经济贸易大学教授),央视《经济半小时》2013-10-29 | 一手访谈 (央视节目) |
| 入场费起源于欧洲“通道费”,1990 年代由家乐福带入中国;导致“商品经营能力丧失及严重的店铺同质化” | 陈立平讲座《中国大型超市入场费制度的演化与规制》 | 一手讲座 (高校官网) |
| 《零售商供应商公平交易管理办法》第二十三条(罚款上限三万元)、第十四条(账期不超过 60 天) | 商务部官网,商务部等五部委令 2006 年第 17 号 | 法规原文(已核对) |
| 永辉“取消后台费、条码费、进场费”,推动“裸价直采”;“三大伙伴新政” | 永辉超市官网,2025 三季报 / 2026 供应商大会通稿 | 企业官方(一手) |
| 家乐福 2020 年营收 255.74 亿 → 2024 年 6.48 亿,亏损 5.46 亿;上海仅剩 1 家;沃尔玛近五年关 130 多家 | 人民网上海频道 2026-01-11;中国经济网 2026-01-09 | 权威媒体 |
| 永辉 2025 年预亏 21.4 亿、连续 5 年亏损超百亿、调改成本超 18 亿;行业平均净利率 1%—3%;“越改越贵” | 中国新闻周刊 2026-01-27 | 权威媒体 (部分为观察性表述) |
| 果蔬流通损耗率 20%—30%,发达国家约 5% | 沙利文《中国水果行业发展白皮书》 | 行业研究 |
| 家乐福中国 2025 年 8 月仅剩 3 家店;苏宁 2019 年 48 亿收购 80%,2026 年以 200 万转让 100% | 江苏经济报 2026-07-07 | 财经媒体 (建议核对公告) |
| 水果零售渠道份额:农贸 41.8%→19.0%、商超约 28%→34.5%、水果连锁 10.8%→19.5%、电商 2%→17.0%(2016→2025) | 前瞻产业研究院《2026 年中国水果连锁零售产业全景图谱》 | 行业研究 (同口径,可对比) |
| 百果园 2025 年营收 81.74 亿元、同比 −20.4%、一年缩减 656 家加盟店 | 同上(引自公司财报) | 行业研究 (建议核对年报) |
| 百果园 2001 年成立、2023 年港交所上市、门店峰值 6093 家 | 公司公开资料及媒体报道 | 公开资料 (建议核对年报) |
| “超市的水果不值得信任”(从业者原话) | 行业从业者访谈(视频口述) | 从业者观点 非统计数据 |
说明:其中标注“建议核对”的条目为媒体报道转述,引用时请以企业公告或年报原文为准。本文不构成对任何企业的评价,仅讨论一种商业模式的形成与演变。