一、九点半关店以后
晚上九点半,关了灯。
货架上还剩几串葡萄——巨峰的,下午没卖完。果梗已经开始发褐,有几粒掉了,落在台面底下。明天还能卖,但要折价。
你站在货架前面,脑子里过的不是"明天进什么葡萄",而是"七月这波过了,下个月该卖什么"。阳光玫瑰卖了好几个月了,价格一年比一年低,消费者挑都不挑,看一眼就走。妮娜皇后倒是好看,但一个月卖不了几串。
你开始怀疑:是不是葡萄这个类目,真的到顶了?
这个场景我见过很多次。不是某一家的,是这个行业的。
但数据告诉我,答案恰恰相反——不是葡萄不行了,是你的经营日历该翻页了。
二、葡萄在涨,不是在跌
先看一组硬数据。
USDA/FAS(美国农业部海外农业服务局)的连续统计显示,2020/21产季到2024/25产季,中国鲜食葡萄国内消费量从1121.54万吨增长到1363.85万吨,五年累计增长约21.6%,年复合增长率约5.0%(FreshFruitPortal,2026-08)。
与此同时,进口量从19.38万吨降到10.35万吨,五年下降46.6%;出口量从42.84万吨涨到66.5万吨,增长55.2%。
五年供需结构:三次迁移正在发生
- 进口向国产迁移:进口量五年近乎腰斩,国产替代加速
- 单一品种向多风味迁移:阳光玫瑰占比超40%后收缩,巨峰等传统品种回潮
- 稀缺溢价向可验证品质溢价迁移:精品果与通货果价差持续拉大
- 数据来源:USDA/FAS GAIN Report CH2025-0220(USDA,2025-12)
你看清楚了吗?这不是一个衰退的类目,这是一个正在发生结构性重组的增长类目。
消费量在涨,进口在退,国产在进。消费者不是不吃葡萄了,而是吃葡萄的方式变了——他们不再为一个品种名买单,他们要的是风味、是成熟度、是买回去不失望的确定性。
问题不在于葡萄本身,在于大多数人还停留在"七月到货、八月堆头、九月清仓"的经营日历里。日历没更新,生意当然觉得到头了。
三、阳光玫瑰的十年:一堂价值三十亿的课
要理解这个行业正在发生什么,得先看清阳光玫瑰这十年。
2015年前后,全国阳光玫瑰种植面积不足15万亩,零售价三百元一斤。2025年,面积超过150万亩,行业内部估算实际可能超过200万亩。北京新发地的批发价记录:2022年10到11元/斤,2023年7到8元,2024年约4元,2025年地头收购价跌至1.5到3元,部分产区低于1元(中国经济网,2025-10)。
上海西郊国际农产品交易中心2026年8月的数据显示,阳光玫瑰普通通货果主流成交价仅2到3.5元/斤,精品果占比只有10%到15%(上观新闻,2026-08)。
十年之间,同一个品种,价格跌去99%。
一斤数百元的价格远高于产品本身价值,更多是稀缺性溢价。稀缺性消失后,价格回归是合理且必然的。
——赵俊晔,农业农村部水果品种首席分析师
问题出在哪?不在品种。在制度。
没有品种管理、没有批次标准、没有控产机制。合理亩产应该3000到4000斤,大量种植户推到6000甚至10000斤。正常成熟糖度18到22度,提前采摘的只有12到15度。收购标准从17度一路降到12到13度。
阳光玫瑰的故事不是品种的故事,是制度的故事。一个好品种,因为缺乏标准体系,十年从稀缺品变成了大路货。
这不是葡萄的终局,这是旧经营方式的终局。
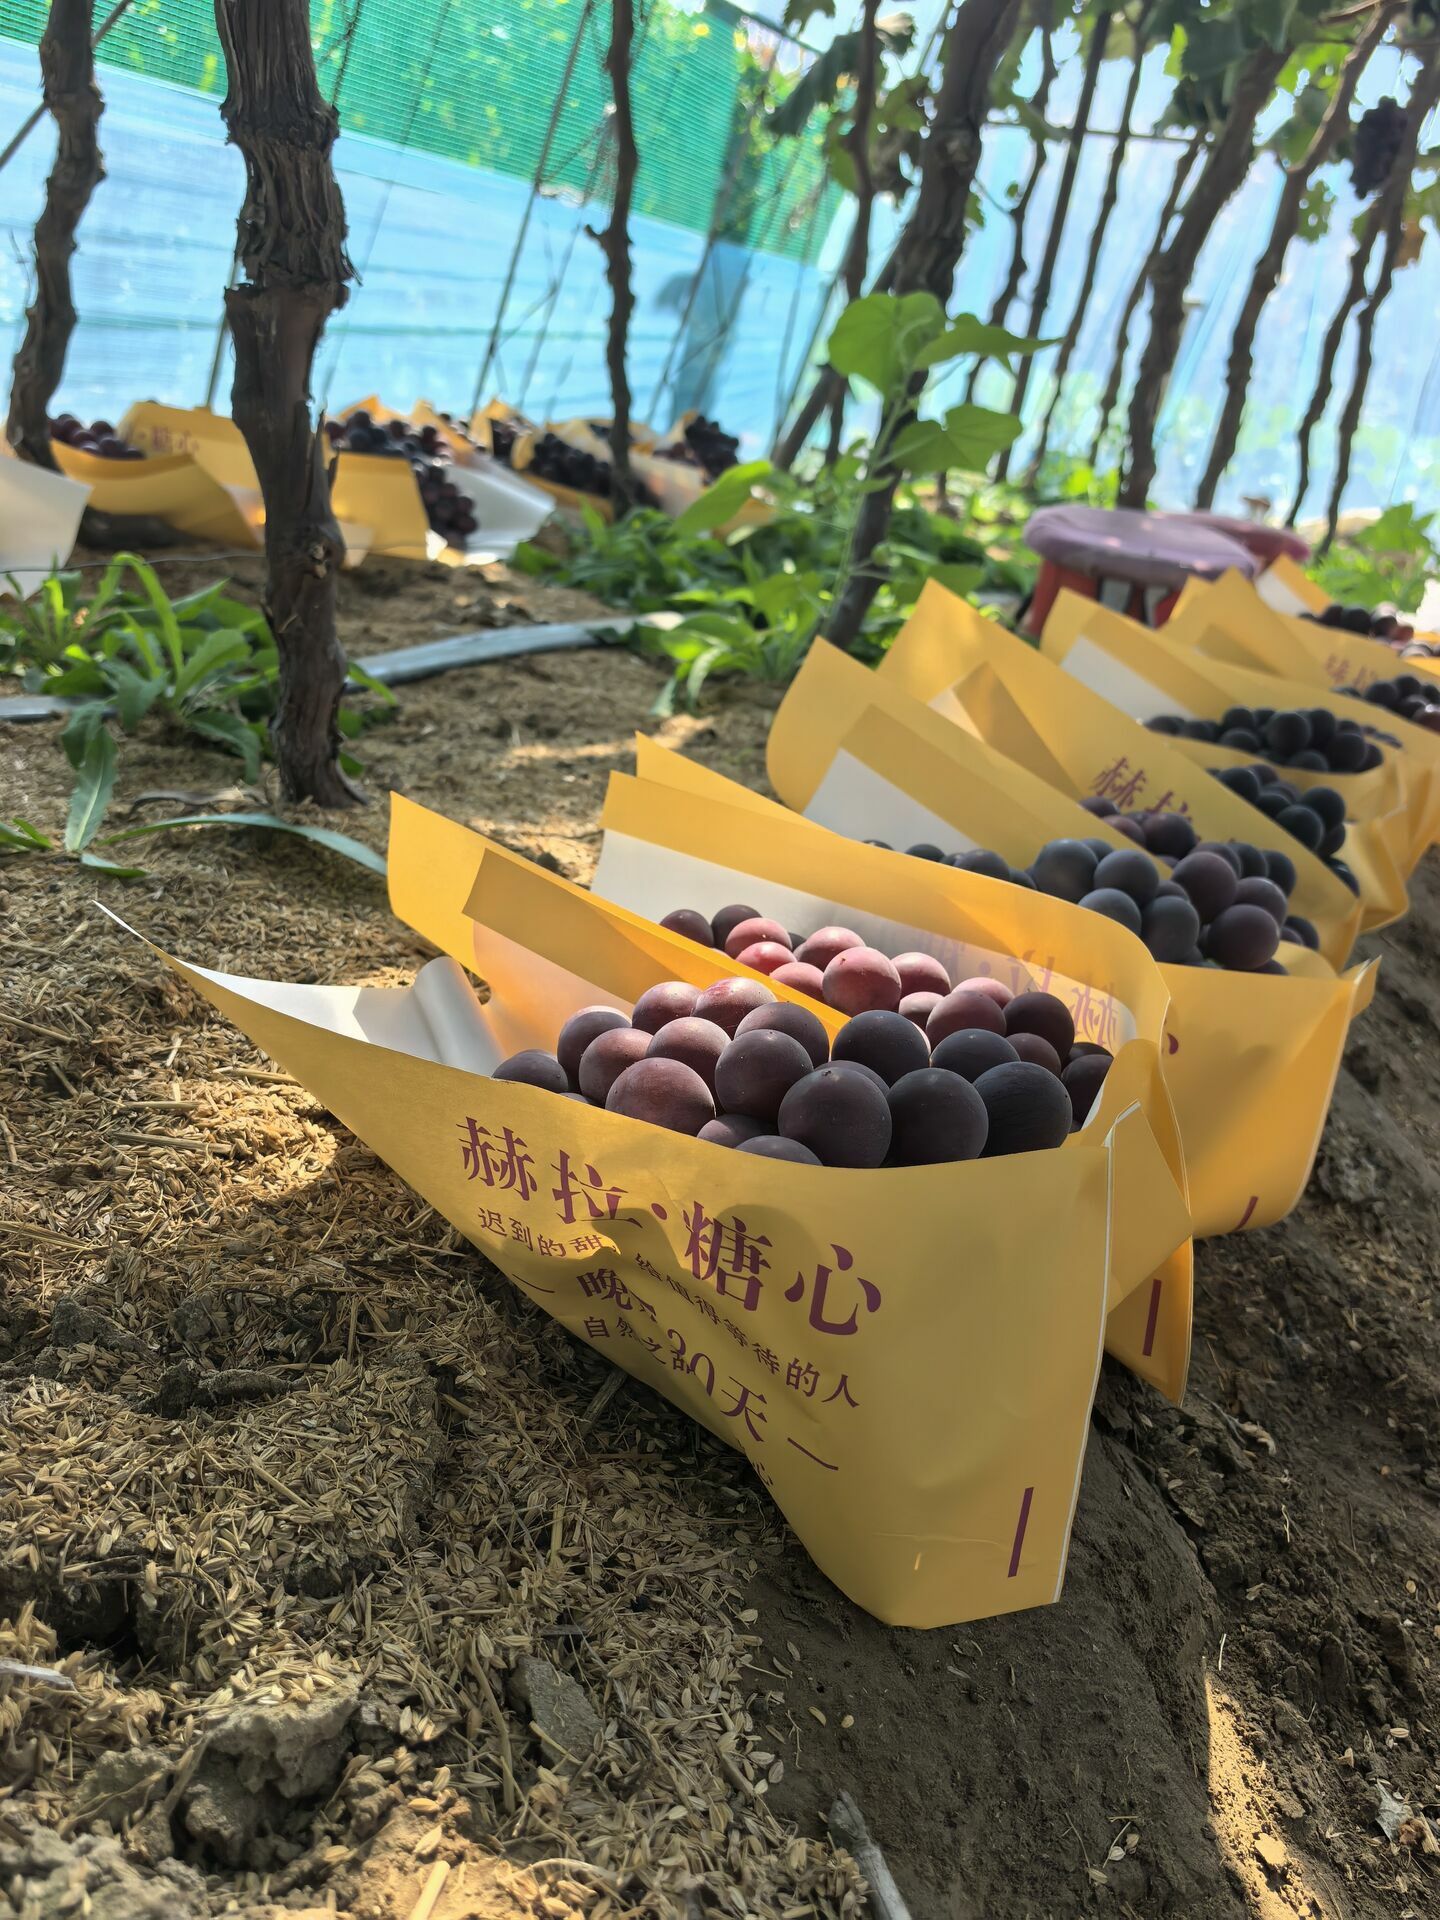
四、巨峰回潮:消费者投了否决票
还有一件反直觉的事。
2026年8月,上海批发市场上,部分巨峰葡萄的价格已经超过了阳光玫瑰(上观新闻,2026-08)。
一个"传统老品种",价格反超了"曾经的明星品种"。这不是消费者怀旧,这是消费者对"品种名不等于品质保证"投下的否决票。
当阳光玫瑰的名字不再能证明品质,消费者宁愿回到熟悉的巨峰——因为巨峰至少还能靠颜色和果香判断成熟度。泉州禾富农贸城2025年度分析报告也印证了这一点:"家庭日常消费更注重性价比,推动巨峰等中低端品种走俏"(泉州市农业农村局,2026-01)。
但巨峰也有天花板。缺乏可表达的品质标准和品牌承诺,它只能做底盘,不能做增量。
当"品种名"不再能证明品质,行业的下一步就不是找下一个爆款品种,而是建立一套让品质可验证的经营体系。
五、从"有什么卖什么"到"全年经营六件套"
所以,出路是什么?
不是去找下一个阳光玫瑰。阳光玫瑰已经证明了:靠一个品种吃十年的时代过去了。出路在于从"当季有什么卖什么"升级为"全年该有什么"。
我把它总结成六件套。不是理论,是可以落地的事:
全年经营六件套
- 一本产区日历——知道每个月该从哪个产区、进什么品种,不是等产地发货,而是提前规划全年节奏
- 一张风味地图——消费者要的不只是"甜",还有香、脆、多汁、酸甜平衡,按风味类型组织SKU
- 一套价格梯度——从流量款到形象款,每一层都有人接得住,不让消费者只在两个极端之间选
- 一把批次标尺——不靠品种名判断好坏,靠糖度、酸甜、果梗、掉粒率逐批验收
- 一份门店分型——不是所有店都卖一样的东西,形象店测试新品、社区店主攻复购、流量店承担走量
- 一套会员口味档案——知道谁爱脆、谁爱香、谁只买礼盒,产季到了精准触达
这六件事的核心逻辑是一样的:不再靠运气选品,而是靠体系经营。
葡萄不是七月到九月的临时堆货类目。它是一个能覆盖流量、主销、溢价和礼赠的全能型品类——前提是你会经营。
六、三面镜子:他们早就这么干了
这不是我拍脑袋想出来的。成熟的行业早就在用类似逻辑做水果了。
镜子一:佳沛——一个品种靠标准穿越周期
新西兰佳沛(Zespri)是全球奇异果品类的标杆,2024年中国市场销售额突破11亿纽元,进入超3000万个中国家庭(界面新闻)。
佳沛卖的不是"新西兰奇异果",卖的是一套可验证的标准:CLASS 1等级、按克重从SIZE 16到SIZE 36分级、独立实验室前置检测可溶性固形物和干物质、每箱印有产地和可追溯条码。
同构点:一个品种的价值不取决于它叫什么名字,取决于它背后的标准体系是否可信。阳光玫瑰的失败不是品种失败,是标准失败。
镜子二:波尔多期酒——在果实成熟前锁定稀缺产能
波尔多的酒庄在春季——葡萄还是藤上的青果、酒还在桶里的时候——就通过配额制(allocation)把稀缺产能锁定了。不是谁出价高给谁,而是基于长期商业关系分配。优质酒庄的名额在正式发售前已被老客户消化。
同构点:真正的稀缺产能不需要等果子熟了再找买家。晚采30天、树上熟、熟一串采一串——这种物理约束本身就是一种产能刚性。它应该被转化为契约关系,在果实成熟前就确定谁要多少。
镜子三:星巴克PSL——季节性不是限制,是仪式
星巴克的南瓜香料拿铁(PSL)自2003年推出,只在秋季销售,超过二十年从不全年供应。2026年秋季上市首日,门店客流量超过常规周二35.1%(Tennessee News)。CEO说得很清楚:"它是定义一个季节的饮品。"
同构点:季节性不是缺点,是仪式感。赫拉·糖心每年9月10日到11月10日的发货窗口,配合中秋、国庆的礼赠场景,天然具备成为消费者"年度仪式"的潜力——"今年的糖心季来了"。
七、赫拉·糖心:一个晚熟品种的答案
说了这么多行业的事,说说我们自己。
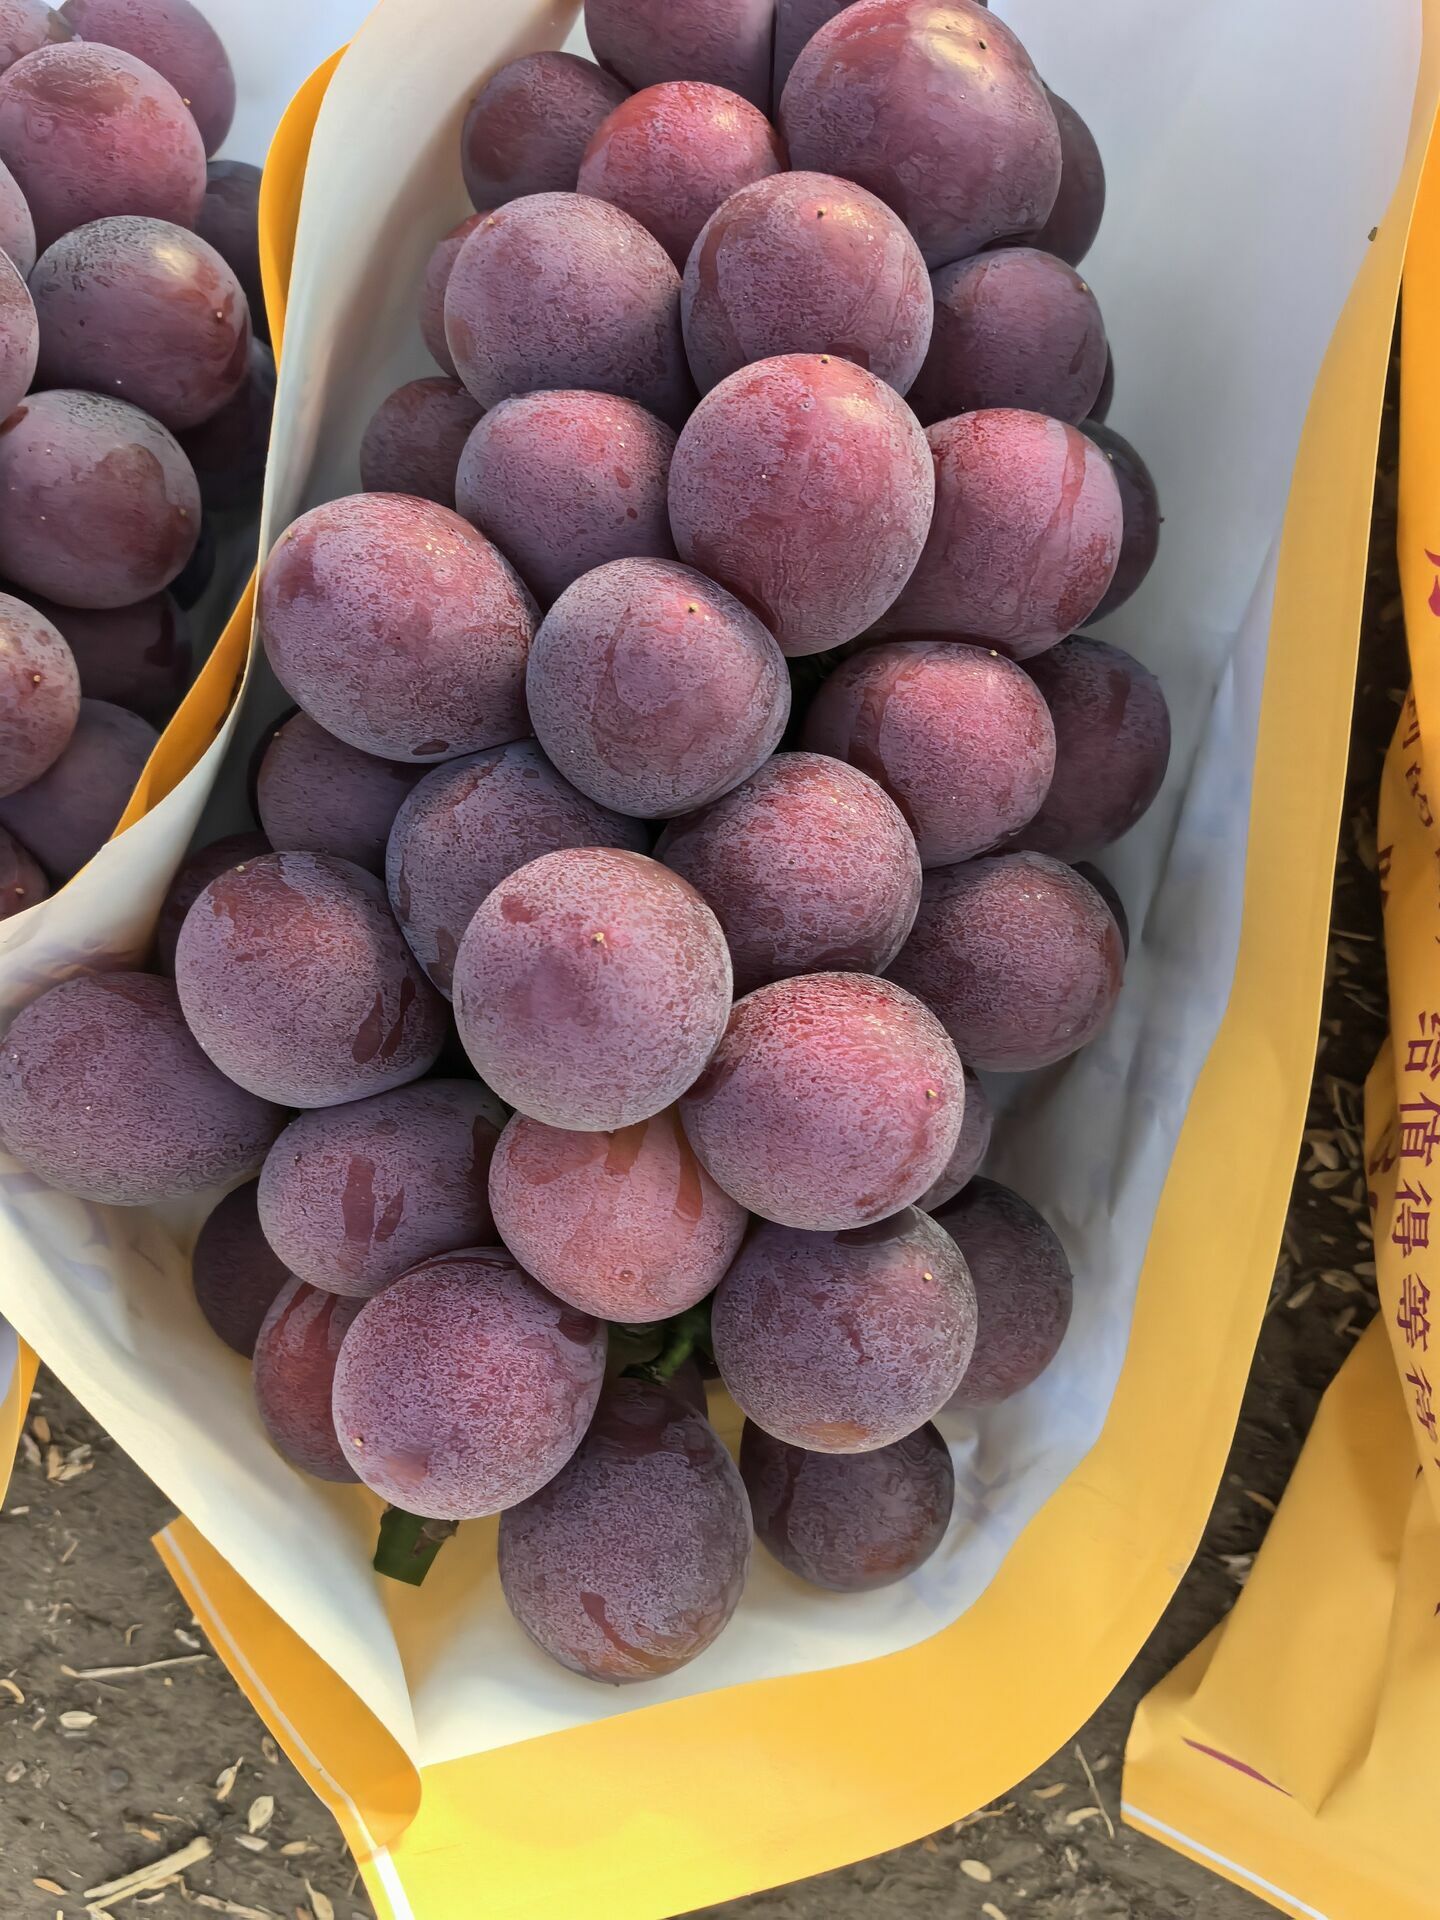
赫拉·糖心的定位很清楚:巨峰系的风味升级 + 晚采成熟度标准,是普通家庭吃得起的中高端晚熟葡萄。
它不是阳光玫瑰的替代品——风味完全不同;它也不是妮娜皇后的廉价版——它有自己的标准体系。它在货架上的角色,是填补9月到11月那段差异化晚熟的空白。
我们坚持的标准:
赫拉·糖心 · 标准体系
- 品种基因:长峰基因,巨峰系风味升级
- 晚采30天:比普通葡萄多等30天,不抢节日的路
- 树上熟:熟一串采一串,不整串提前采摘
- 糖度标准:底糖不低于18°Brix,上糖可达22°Brix以上,均糖标准值21°Brix
- 选果标准:果粒不低于18克,一盒一码,剪口全程可追溯
我得把话说诚实:均糖21是标准值,不是实测统计结果。损耗控制目标约4%、到店货架期目标约7天,这些都是目标值,按批验证、公开实测。做不到的批次如实标注——绝不用抢早采补缺口。
这不是广告,这是我们可以接受检验的标准。就像佳沛用了几十年建立那套体系,我们正从第一天就这样做。
八、说清楚几件事
写到这里,有些话必须讲清楚,免得产生误解。
这不是招商广告。这篇文章讨论的是葡萄类目的经营范式,不是赫拉·糖心的产品推销。文章的商业目的隐藏在专业价值的输出之后——如果你觉得"葡萄全年经营"这个思路有道理,那赫拉·糖心作为实践者,自然会被你看到。
这不是加盟邀请。赫拉·糖心不经营加盟业务,不收取加盟费,不发展区域代理。我们的合作模式是品牌供货与标准输出——向合作伙伴提供符合验收标准的产品,以及配套的品牌规范和陈列建议。
这不承诺任何人赚钱。农业有天灾,市场有波动。我们能做的是把标准做到可验证、把批次做到可追溯、把品质做到经得起检验。经营结果取决于每一位合作伙伴自身的能力和市场环境。
九、下一个十年,属于标准
最后,说一个判断。
全国葡萄种植面积已经超过1000万亩(新疆日报,2026-07)。吐鲁番已经率先发布了无核白葡萄新国标,特级果糖度≥20°Brix,分级定价、按质论价。行业标准化浪潮已经启动。
当越来越多门店开始按月份规划品种、按风味管理SKU、按批次验收品质,葡萄就不再是三个月的生意,而是全年的竞争壁垒。
葡萄在增长,阳光玫瑰在崩塌,巨峰在回潮——行业正在从"赌品种"走向"建标准"。
赫拉·糖心想做的,不是在风口上多卖几串葡萄,而是在这个行业从"当季卖货"走向"全年经营"的转折点上,把自己这十年积累的标准和经验拿出来,和愿意一起认真做这件事的人一起,把类目做出来。
会卖葡萄的人年年找品种,会经营类目的人年年有品种。
当季卖货靠天赏饭,
全年经营靠本事吃饭。